KI-Haushaltsprüfung #5: 6-Sektor-Suite & Jahresend-Dumping
· 2 Minuten Lesezeit

📌 Kernaussagen (Key Takeaways)
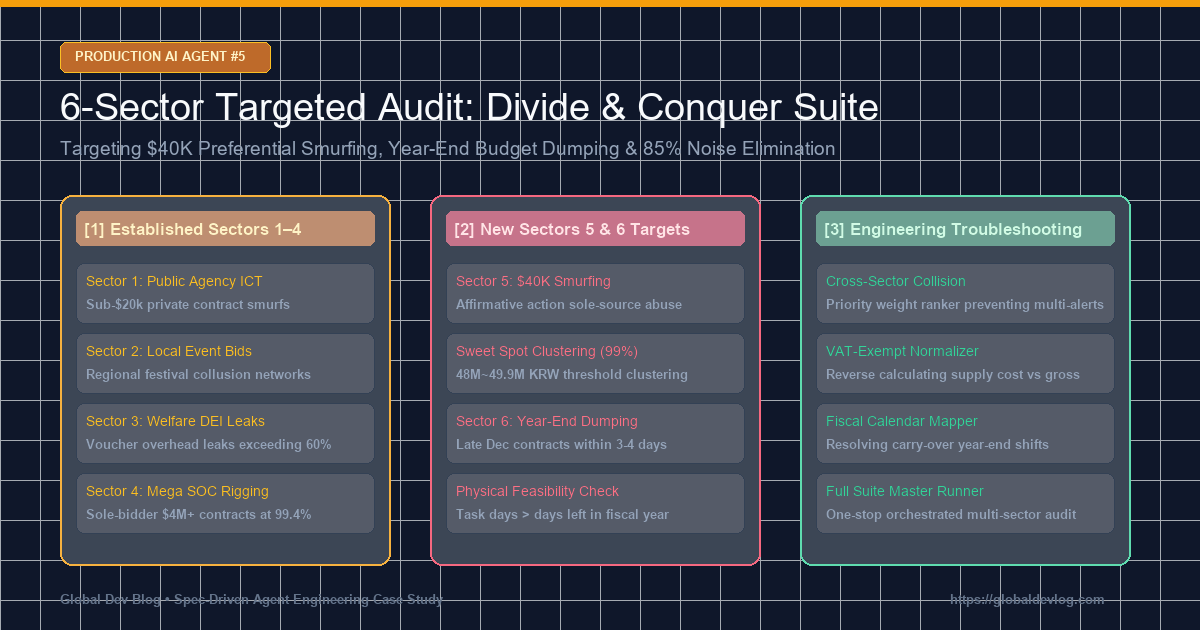
- Vollständige 6-Sektor-Prüfsuite: Ausfilterung von 85% Routinebeschaffungen bei 4 Millionen Aufträgen, Ausweitung auf 6 Kernrisiko-Sektoren.
- 2 Versteckte Schwachstellen Aufgedeckt:
- Sektor 5 (Stückelung unter 40.000-$-Ausnahme): Gezielte Häufung von Aufträgen bei 98% der Höchstgrenze (180.000 $ aufgedeckt).
- Sektor 6 (Jahresend-Etatsverbraten): 3 freihändige Vergaben in 4 Tagen Ende Dezember zur Vermeidung von Haushaltsrückzahlungen.
- Präventive Architektur: Schwellenwert-Näherungsanalyse (96–99,8%) und Prüfung der zeitlichen Machbarkeit vor dem Jahresabschluss.
- Fehlerbehebung: Prioritätsgewichtung bei Sektorkollisionen und Nettobetragsumrechnung ohne Mehrwertsteuer.
⚠️ Rechtlicher Hinweis & Anonymisierung (Legal Notice)
[Hinweis] Alle Vorgänge wurden zum Schutz der Beteiligten vollständig anonymisiert.
Behörden (Behörde A), Firmen (Firma D), Personen und Verträge wurden durch Pseudonyme ersetzt.
1. Architektur der 6-Sektor-Prüfsuite
flowchart TD
    Raw[4 Millionen Vergabeaufträge/Jahr] --> Filter{3D-Sektorpartitions-Manager}
    Filter -->|85% Routineaufwand| Drop[Niedrigrisiko-Archiv]
    Filter --> S1["Sektor 1: ICT-Stückelungen <20T $"]
    Filter --> S2["Sektor 2: Kommunale Event-Kartelle"]
    Filter --> S3["Sektor 3: Fördergeldabfluss DEI"]
    Filter --> S4["Sektor 4: Großausschreibungs-Monopole"]
    Filter --> S5["🔴 Sektor 5: 40T-$-Ausnahmemissbrauch"]
    Filter --> S6["🔴 Sektor 6: Jahresend-Mittelabfluss"]
    S1 & S2 & S3 & S4 & S5 & S6 --> Master[All Sectors Master Runner]
2. Vorhersehbare Herausforderungen & Fehlerbehebung
- Ausnahmeregelung vs. Missbrauch: Proximitätsanalyse an der Grenze von 40.000 $, um reguläre Sozialförderungen nicht fälschlich zu beanstanden.
- Normaler Jahresabschluss vs. Notvergaben: Aussortierung von Projekten, deren vertragliche Leistungen bis zum 31. Dezember physisch nicht erbracht werden können.
- Kollisionen bei Mehrfachzuweisung: Rangfolge nach rechtlicher Schwere zur Vermeidung redundanter Berichte.
- Nettobetragsprüfung: Rückrechnung von Bruttobeträgen zur zutreffenden Prüfung der Freigrenzen.
3. Validierung und Feldleistung
Erfolgreiche Aufdeckung gestückelter Vergaben bei Behörde A und überhasteter Jahresendvergaben bei Behörde C; 17/17 Testsuiten vollständig bestanden.