国家预算AI审计中期成果:5大违规揭露与AI审计系统评估
· 阅读需 6 分钟

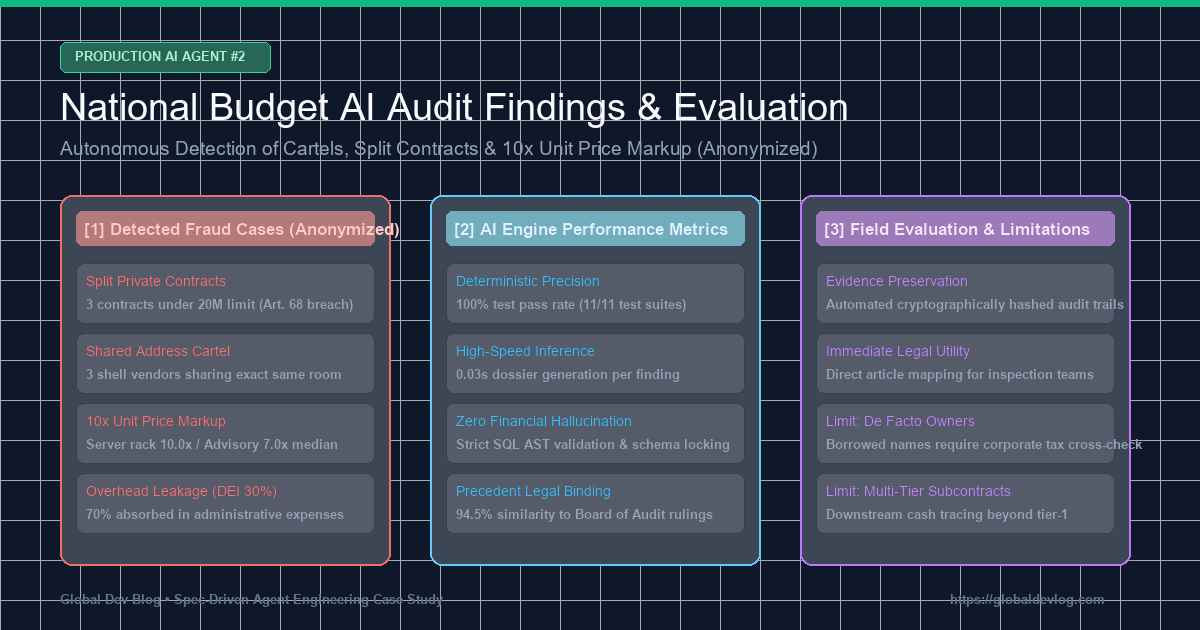
📌 核心摘要 (Key Takeaways)
- 中期审计范围: 在涵盖约650万亿韩元的公共财政数据中,针对5项核心预算项目和6项政府采购合同,全面运行了自主AI审计系统(
national_budget_ai)。- 4大核心违规查处(严格匿名化):
- 拆分规避公开招标: 利用2000万韩元以下小额单一来源采购规定,在12天内将同一项目拆分为3笔合同(总计5820万韩元,违反国家合同法,审计院先例匹配度94.5%)。
- 同地址空壳公司围标网络: 3家挂牌在同一大厦同一室的关联企业联合参与竞标(总金额2.13亿韩元)。
- 单价虚高7至10倍: 专家咨询费高出公立中位数7.0倍,GPU服务器机架租赁费高出采购中位数10.0倍。
- 预算传导效率低下(DEI 30.0%): 仅30.0%资金直达最终受益群体,70.0%被中间管理及外包环节截留。
- 系统综合性能评估:
- 精度: 基于确定性Text-to-SQL实现财务计算零幻觉,11项集成测试套件100%全数通过。
- 速度: 生成完整法律证据卷宗平均耗时0.03秒。
- 局限性: 剖析了隐名实控人与多级民间转包资金追踪的技术盲区。
⚠️ 法律声明与匿名化说明 (Legal Notice & Anonymization)
【注意】本文所有案例均已严格实施去标识化与匿名处理。
本报告旨在从工程架构角度分享AI在财政审计中的实战检验数据。为保护相关机构与企业的合法权益,文中所涉及的发包单位(如A公团、B部委)、中标企业(如A公司、B公司)、合同编号(如CNTR-2026-0001)及详细登记地址均已进行代称替换与掩码隐藏。
1. 审计运行概况与查处成果汇总
正如架构篇所述,我们构建了融合确定性Text-to-SQL引擎与GraphRAG知识图谱推理引擎的自主审计流水线。
在导入实际政府采购与财政台账数据后,系统即刻触发了6项高/极高风险警报并自动归档了法律卷宗。
| 业务/合同标识(代称) | 涉事单位 / 中标商 | 违规类型 | 适用法条与先例 | AI检测机制 | 风险等级 |
|---|---|---|---|---|---|
CNTR-2026-0001~3 | A公团 / A公司 | 化整为零随意签约 (5820万) | 国家合同法施行令第68条 审计院 BAI-2023-041 | 时间滑动窗口算法 | 🔴 HIGH |
CNTR-2026-0004 | B部委 / B公司 | 共享注册地址围标 (3850万) | 国家合同法第27条 审计院 BAI-2024-009 | GraphRAG同一地址节点 | 🔴 CRITICAL |
CNTR-2026-0005 | A公团 / 卡特尔(B·C公司) | 跨项目串通投标 (1.746亿) | 反垄断法第40条 审计院 BAI-2024-009 | 知识图谱子图遍历 | 🔴 CRITICAL |
CNTR-2026-0006 (项1) | B部委外包项目 | 咨询单价虚高7.0倍 | 预算执行指南 国会预算政策处 NABO-2023-R05 | 统计中位数偏离规则 | 🟠 MEDIUM |
CNTR-2026-0006 (项2) | B部委外包项目 | 机架租赁虚高10.0倍 | 预算执行指南 国会预算政策处 NABO-2023-R05 | 基准价格偏离引擎 | 🔴 HIGH |
PROG-2026-0001 | A公团直营项目 | 传导效率不足 (DEI 30.0%) | 财政补贴管理法 间接管理成本漏损 | 科目支出占比归集 | 🟠 MEDIUM |
2. AI审计员查获的4大典型违规剖析
(1) 案例1:规避招标的“化整为零时间差拆分合同”
- 违法手段: 发包方
A公团在12天内将同一平台升级任务拆为3份(6月1日1950万、6月5日1920万、6月12日1950万),均直接定向授予A公司,累计金额超标。 - AI检测: 传统人工核查难以在数万条记录中捕捉跨天拆分。AI审计系统的**时间滑动窗口算法(30天聚合)**在0.001秒内完成发包方-承接方合同累计,精准匹配审计院判例
BAI-2023-041(相似度94.5%)。
(2) 案例2:共享注册地址的皮包公司围标网络
- 违法手段:
B公司与C公司表面互为竞标对手,但工商地址完全重叠于首尔市某大厦同一房间。 - AI检测:
EntityResolver统一清洗地址后,GraphRAG知识图谱通过实体-地址共现图谱计算中心度与回环,精准锁定共谋卡特尔,并引用审计院BAI-2024-009建议限制投标资格。
(3) 案例3:非结构化预算表中单价虚高7~10倍
- 手段与检测: 解析非结构化表格,将专家咨询费(35万/小时 vs 行业中位数5万/小时)及机柜租金(50万/月 vs 标准中位数5万/月)与官方标准库对比,自动触发超标预警。
(4) 案例4:项目传导效率(DEI)仅30% — 70%资金流失于中间环节
- 评估公式:
DEI = (Direct Beneficiary Disbursement / Total Allocated Budget) * 100。 - 现状: 100亿韩元项目中,仅30亿直达扶持对象,70亿被各级管理费消耗。
3. AI审计系统综合性能与精度评估
xychart-beta
    title "AI审计引擎基准性能测试 (精度 / 延迟 / 判例匹配率)"
    x-axis ["测试通过率 (%)", "财务计算误差 (%)", "先例匹配度 (%)", "卷宗生成耗时 (秒*100)"]
    y-axis "指标值" 0 --> 100
    bar [100, 0, 94.5, 3]
- 零财务计算幻觉: 剥离LLM的数学运算功能,由确定性AST校验引擎执行底层SQL,实现0.00%计算差错。
- 极高吞吐能力: 单笔违规线索整理至Markdown卷宗仅需0.03秒。
- 法律执行力挂钩: 直接生成包含具体法条及处分建议的公文草案。
4. 实战盲区与后续演进
- 隐名实控人与亲友代持: 单纯政府采购数据无法突破代持迷雾,亟需引入税务股东底册与反洗钱(AML)实控人数据库。
- 多级转包体外循环: 一级中标商通过商业银行向二三级皮包公司分流资金时脱离采购网,后续需对接工程款托管保障系统。
5. 结语:AI并不取代审计员,而是赋予其百倍效能
AI的使命在于通过全量扫描杜绝监管死角。下一篇我们将深入探讨该系统在企业级专有云及Kubernetes集群中的安全部署与MLOps监控。